파주 문산 상가·근린시설 경매의 특징과 주목 이유
파주 문산 지역은 접경지역이라는 특수성에도 불구하고 최근 교통 인프라 확충과 택지 개발로 인해 상업용 부동산에 대한 관심이 꾸준한 곳입니다. 특히 감정가 대비 유찰이 진행된 근린시설이나 상가 경매 물건은 초기 투자금을 낮출 수 있어 많은 투자자들이 눈여겨보는 종목입니다.
하지만 주거용 부동산과 달리 상업용 부동산은 경매로 낙찰받을 때 고려해야 할 세무적 요인이 다릅니다. 특히 법인 명의로 입찰에 참여할 경우 취득세 중과 규정과 절세 전략을 사전에 철저히 검토해야 예상치 못한 자금 압박을 피할 수 있습니다.
사건번호를 준비해 상담을 신청하세요.
임차인, 점유자, 인도 가능성은 글만으로 판단하기 어렵습니다. 사건번호와 점유 상태를 보내면 상담 전 확인 항목을 정리할 수 있습니다.
법인 명의 상가 경매 취득세 기본 세율과 중과 기준
일반적으로 법인이 비주거용 부동산(상가, 토지 등)을 매매나 경매로 취득할 때는 기본 취득세율(농어촌특별세 및 지방교육세 포함 약 4.6%)이 적용됩니다. 주택처럼 법인에 대해 무조건 일률적인 중과세율(12% 등)이 적용되는 것은 아닙니다.
- 과밀억제권역 내 법인: 본점이나 지점이 수도권 과밀억제권역에 위치한 경우, 설립지나 전입일 기준에 따라 중과 대상이 될 수 있습니다.
- 파주 문산의 지역적 특성: 파주시는 일부 지역이 성장관리권역 등에 해당하지만, 정확한 법인의 주소지와 업종에 따라 과밀억제권역 판정이 달라질 수 있으므로 개별 확인이 필요합니다.
- 부동산 법인 여부: 신설 법인이나 업종 제한에 걸리는 경우 추가 과세 리스크가 존재합니다.
※ 정확한 과세 표준 및 중과 대상 여부는 지자체 세무과 또는 세무사의 개별 검토가 반드시 필요합니다.
법인 입찰 시 실질적인 절세 및 자금 운용 전략
법인 명의로 문산 지역의 근린시설을 낙찰받을 때 세금 부담을 줄이고 자산 가치를 높이기 위한 몇 가지 전략을 살펴볼 수 있습니다.
- 사전 세무 진단: 입찰 전 법인의 등기부상 본점 소재지와 업종 코드가 취득세 중과 면제 또는 일반 세율 적용 대상인지 세무 전문가와 상담해야 합니다.
- 대출(LTV/RTI) 활용 계획: 법인 대출은 개인보다 규제가 다를 수 있으므로, 낙찰가 대비 조달 가능한 자금 규모를 입찰 전에 확정해야 합니다.
- 부대비용 산정: 취득세 외에도 명도 비용, 체납 관리비, 수리비 등을 고려한 보수적인 수익률 계산이 필수적입니다.
성공적인 경매를 위한 마무리 조언
파주 문산 상가 근린시설 경매는 저렴한 가격에 우량 자산을 확보할 기회가 될 수 있지만, 법인 취득세와 관련된 세법은 매우 복잡하고 수시로 개정됩니다. 인터넷상의 단편적인 정보에만 의존하지 마시고, 입찰 전 반드시 해당 물건지의 관할 관청 세무 담당자나 전문 세무사의 자문을 받아 안전한 입찰을 진행하시기 바랍니다.
경매 자료·사건번호 바로가기: 공개 경매 자료 모음 · 리커버리랩 무료경매사이트 사건조회 · 전국 관할법원별 경매기일·사건 조회
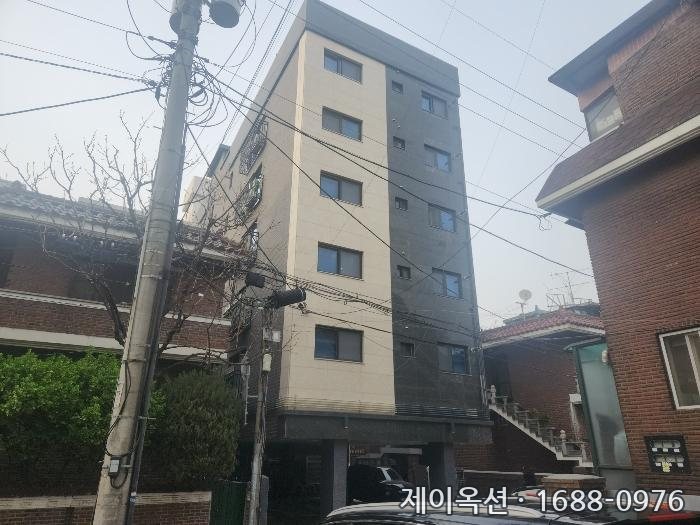
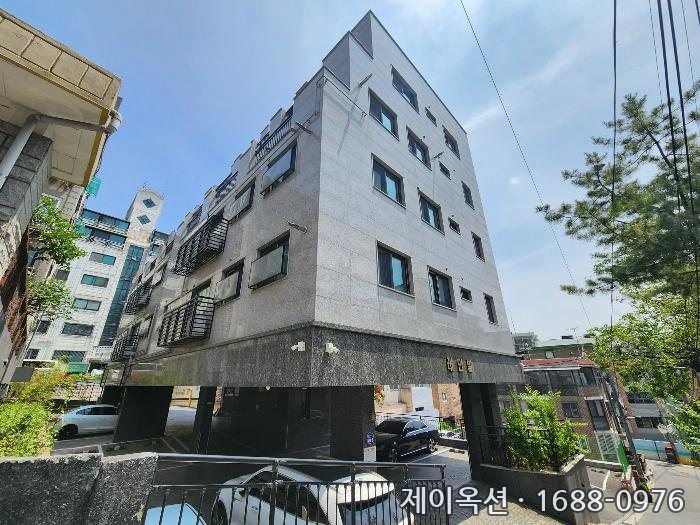
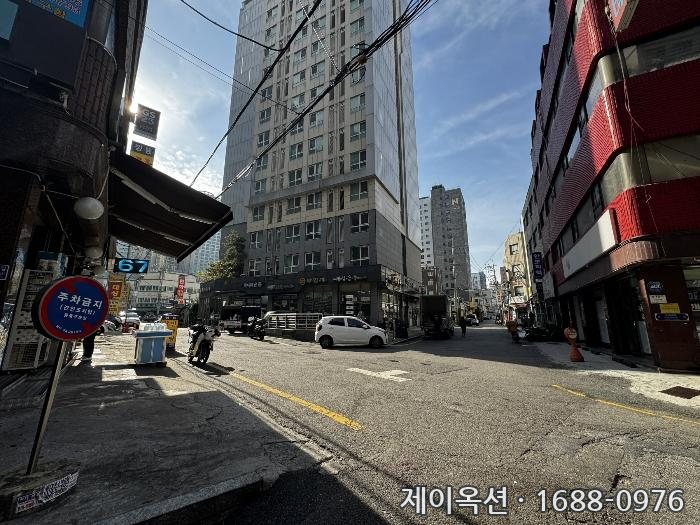
파주 문산 상가 근린시설 경매, 법인 취득세 중과 및 절세 전략은 사건번호와 입찰기일을 먼저 대조하고 권리, 점유, 추가 비용을 같은 기준일로 확인해야 합니다.